个人小微商户POS机单笔、单日额度多少?2026提额条件全解析
——个人/小微商户收款额度、信用卡扫码法定上限与合规提额指南
很多没有营业执照的个人和小微商户,办下POS机或收款码后最关心三件事:一次能收多少钱、一天累计能收多少、额度不够用怎么提。需要先明确:除少数由监管规定的法定限额外,单笔、单日额度并没有全国统一的固定数字,而是由收单机构根据你的主体资质、收款方式、实名认证等级和风控模型动态核定。无照小微商户初始额度通常最低,补齐营业执照、完成认证并保持真实合规经营后,额度可以逐步提升。
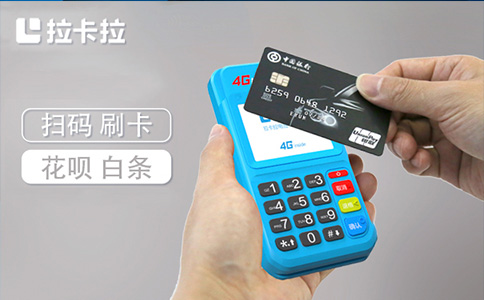
图1 小微商户使用移动POS为顾客收款场景(AI生成示意图)
同样是收款,不同商户拿到的额度差别很大,主要取决于四个因素。
无照小微商户仅凭本人身份证、本人储蓄卡和真实经营场地即可入网,审核最宽松、初始额度也最保守;个体工商户、企业商户凭营业执照入网,额度明显更高。整体呈现“无照小微<个体工商户<企业”的梯度。
银行卡刷卡、扫码支付(微信、支付宝、云闪付,并进一步区分余额/借记卡还是信用卡)、银联小额免密免签,各有独立限额,不能简单混用一个数字。
基础实名、人脸识别、银行四要素核验、本人信用卡认证等,认证越充分,磁条卡交易额度与“秒到/D0”当日到账额度通常越高。
按照《条码支付业务规范(试行)》《银行卡收单业务管理办法》以及人民银行259号文的要求,收单机构会结合商户风险等级,对交易卡种、交易限额、结算周期进行动态调整,核心原则是“交易额要与商户经营规模相匹配”。
需要特别说明:除下文“信用卡扫码法定上限”为监管硬性规定外,其余数字为2026年市场上的常见区间,仅供参考。不同收单机构、机型、行业和风控结果差异较大,最终以你在商户App中看到的授信额度和签约协议为准。
表1 个人/小微商户常见收款额度参考(市场区间,非统一标准)
|
收款方式 |
单笔限额(参考) |
单日限额(参考) |
说明 |
|
借记卡·磁条未认证 |
约3万元 |
约20万元 |
完成四要素核验与人脸认证后可上调 |
|
借记卡·芯片/已认证 |
约5万元 |
约30万元 |
插卡、挥卡芯片交易限额通常更高 |
|
信用卡刷卡(小微) |
多在5万元以内 |
常见5万元上下 |
小微明显低于执照商户,以实际授信为准 |
|
扫码·余额/借记卡 |
约2000—2万元 |
约5万—10万元 |
小微入网常见单笔2000元、单日5万元 |
|
扫码·信用卡付款(法定上限) |
— |
日累计≤1000元、月累计≤1万元 |
同一身份证在同一收单机构的全部小微商户合并计算,监管硬性上限 |
|
银联小额免密免签 |
≤1000元 |
≤3000元 |
持卡人侧小额快捷支付限额 |
|
秒到/D0当日到账 |
初始约5万元/天 |
人脸认证约20万、再认证信用卡约30万 |
需单独开通,通常加收结算服务费,以页面为准 |
多数渠道给无照小微的初始额度为单笔2000—5000元、单日累计5万元左右;持续经营一段时间、退货率和投诉率低、交易正常,系统可能自动上调单笔额度。
务必使用本人名下的一类储蓄卡作为结算卡。二类卡一般存在日累计收款约1万元、年累计约20万元的限制,超过后资金可能无法全额入账;信用卡不能作为结算卡。
App授信额度、各支付方式限额、结算卡入账限额、当日秒到额度会同时生效,你单笔、单日真正能收多少,取决于其中最小的那一项。
主体是无照小微,缺少营业执照和完整的门店资料;
实名认证等级低,尚未完成人脸、四要素或本人信用卡认证;
入网时间短(通常未满30天),缺少稳定的历史交易记录;
结算卡为二类卡,或银行卡状态异常、预留信息不一致;
经营类目风险偏高,或交易特征异常,被风控系统主动降额。
表2 小微商户合规提额方式、条件与作用
|
提额方式 |
需要的条件或动作 |
主要作用 |
|
升级主体资质 |
补办个体工商户或企业营业执照,补充门头照、收银台照、店内实景照 |
提升最明显,扫码与刷卡额度可成倍上调 |
|
完善实名认证 |
完成法人四要素核验、人脸识别、绑定认证本人信用卡 |
提高磁条卡、芯片卡与秒到额度 |
|
保持真实稳定流水 |
持续经营1—3个月,交易金额与营业时间、客单价相符,退款率与投诉率低 |
系统动态评估、自动调额 |
|
满足时间门槛 |
入网满30天后再申请D0/秒到调额 |
新户期内一般不开放当日到账调额 |
|
增配终端与场景 |
搭配智能POS、保持真实多场景收款,避免长期单一渠道 |
丰富交易结构、提高综合授信 |
|
主动提交申请 |
在商户App或联系官方、授权服务商提交经营证明申请调额 |
人工复核后调整额度 |
其中,补齐营业执照和门店资料是性价比最高的一步;而所谓“流水提额”,本质是让数据证明你在真实做生意,并不是靠人为凑笔数、凑金额。
监管要求商户交易与真实经营相符。以下异常特征极易触发风控,导致限额、延迟结算甚至关停终端:
虚构交易、用信用卡套取现金:属于违规甚至违法行为,涉嫌非法经营、妨害信用卡管理,会被封机、冻结资金并追究责任,不存在所谓“安全养卡”;
刚入网就出现大额、整数金额集中收款,与新店经营情况明显不符;
在凌晨或非营业时间大额集中交易,或月度流水短期内异常暴涨;
同一付款人一天内反复向你付款,或扫码收款中信用卡占比异常偏高;
终端实际使用位置与登记经营地址不符,或将POS机、收款码转借、出租给他人使用。
合规做法是按真实营业情况收款、保留经营凭证。交易真实、经营稳定,额度自然会随信用积累逐步提升。
问:没有营业执照,一天最多能收多少?
没有全国统一数值。无照小微扫码常见单日额度在5万元上下;但当顾客使用信用卡扫码向你付款时,要受监管硬上限约束——同一身份证在同一收单机构办理的全部小微商户,基于信用卡的条码支付收款日累计不超过1000元、月累计不超过1万元。需要更高额度,请办理营业执照、升级为个体工商户或企业商户。
问:单笔交易超限了怎么办?
若是真实的多笔消费,可按实际情况分别结算;更根本的办法是补齐执照、完成认证后申请提额。不得为套取额度或套现而进行虚假拆分。
问:提额申请多久能生效?
系统自动评估一般在持续经营1—3个月后动态调整;人工申请通常在资料完整、审核通过后的数个工作日内反馈,具体以收单机构通知为准。
问:额度被降了还能恢复吗?
因交易异常被降额的,应先停止异常行为、恢复真实经营,再联系机构核实原因并补充经营证明;若涉及套现等违规行为,可能无法恢复。
小微商户的额度“起步低、可成长”,关键在于真实经营、资质齐全、认证充分、合规收款。本文额度数字为市场常见区间的整理,除监管明确规定的法定上限外,均不构成任何承诺;具体单笔与单日额度、秒到规则及费率,请以收单机构商户App展示和签约协议为准,并通过官方渠道办理。


 首页
 购买指南
 微信咨询
 拨打电话